 亦晗
11月3日消息,苹果于当地时间2日公布2026财年第四季度财报:截至9月26日的季度,营收1144.77亿美元,同比增长约12%;净利润307.11亿美元,同样增长约12%。营收、净利润和每股收益均创下第四财季新高。
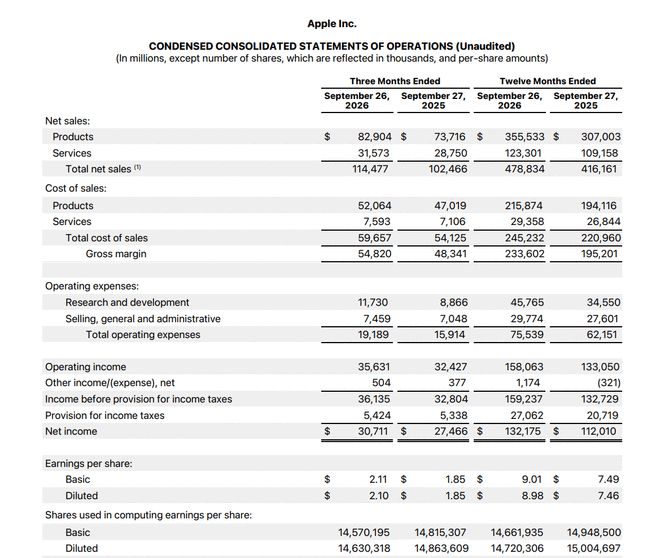
这是新任首席执行官约翰·特努斯(John Ternus)上任后交出的首份季报。当季iPhone收入增长约17.5%,而iPhone 18 Pro系列9月18日才开卖,只赶上本财季最后一周多;备受关注的折叠屏iPhone Duo更是到10月23日才上市,首批销售要计入2027财年第一季度。
这份成绩超过了市场预期。美联社援引FactSet调查称,分析师此前预计营收约1134亿美元、每股收益1.99美元,实际分别为1144.77亿美元和2.10美元。股价却在盘后走低,苹果盘后一度报324.90美元,跌约4%。
iPhone撑起增量,大中华区增长21%
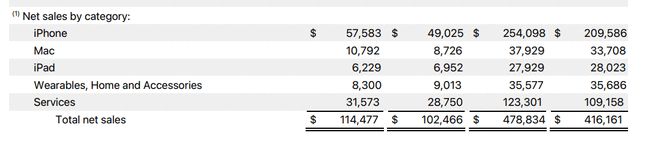
当季iPhone收入575.83亿美元,比去年同期多了约85.6亿美元。苹果总营收增加的约120.1亿美元中,超过七成来自iPhone。
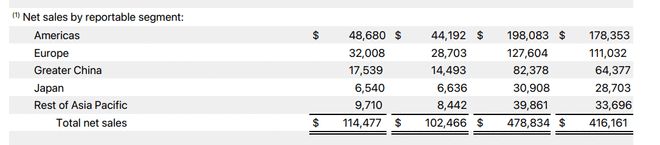
大中华区也贡献了可观的增量:收入175.39亿美元,同比增长约21%,高于公司整体增速。不过,这一收入仍低于路透社援引Visible Alpha给出的185.8亿美元预期。按报表计算,这一区域贡献了苹果本季约四分之一的新增收入。全年看,大中华区收入823.78亿美元,同比增长约28%;日本则是本季五个报告地区中唯一下滑的市场,收入65.4亿美元,同比下降约1.4%。
不过,硬件并非全线增长。Mac收入107.92亿美元,同比增长约23.7%;iPad收入62.29亿美元,下降约10.4%;可穿戴、家居及配件收入83亿美元,下降约7.9%。这季硬件生意的增长,主要还是靠iPhone和Mac拉动。
新上市的折叠iPhone能贡献多少收入,眼下还得看供货。按特努斯的说法称,Duo目前仍供不应求,产能爬坡进展顺利,但苹果尚无法预测何时能实现供需平衡。媒体观察到,当时新订单的预计交付时间已排到明年1月。谈到部分用户反映的屏幕问题,特努斯称退回的设备占比很小,公司正提供换机。
服务贡献四成多毛利,存储成本拉低利润
服务业务当季收入315.73亿美元,同比增长约9.8%,再创历史新高。按财报列出的收入和销售成本计算,服务业务当季毛利约239.8亿美元,毛利率约76%;它只占苹果约27.6%的营收,却贡献了约43.7%的毛利。
苹果当季整体毛利率为47.9%,其中关税退款带来了约1个百分点的抬升;稀释后每股收益为2.10美元,也包含退款贡献的0.05美元。此前6月季度的毛利率为50.1%,当时退款贡献约2个百分点。
首席财务官凯万·帕雷克(Kevan Parekh)在电话会上进一步解释,即便剔除两季的关税退款,公司整体和产品毛利率仍环比下降约1个百分点,主要原因是存储成本上升。他还表示,截至9月季度,苹果已收到此前所付关税对应的绝大部分退款。
特努斯称,当前存储价格的上涨前所未有,12月季度的存储成本还会更高。苹果6月底调整Mac和iPad价格、9月调整iPhone价格,只能抵消部分压力;此前较低成本的存储库存带来的缓冲,往后也会逐渐减弱。
即便没有像同行那样大举建设AI机房,苹果也要承受数据中心扩张推高存储成本的压力。
截至季度末,公司整体存货的账面余额为145.41亿美元,比去年同期的57.18亿美元增加约154%。特努斯在电话会上透露,为改善供货,公司的制造采购承诺从6月到9月增加了330亿美元,相关数字将在随后发布的年报中列出。
研发费用增32%,全年回购约864亿美元
毛利增加的同时,研发和销售管理费用也在继续上涨。当季研发费用117.3亿美元,同比增长约32.3%;营业利润356.31亿美元,同比增长约9.9%,略慢于营收增速。
现金产出依然强劲。整个2026财年,苹果经营活动产生1450.97亿美元现金;购建固定资产支付90.41亿美元,回购股票则支出863.9亿美元,相当于全年经营现金流的约六成。
年末营收预计创新高,毛利率却继续承压
到了接下来的12月季度,苹果预计营收同比增长7%至10%,高于市场约6%的预期,仍将创下公司历史新高;但毛利率预计会降至45%至46%,低于市场预期的47%。拉低毛利率的,主要是存储成本继续上涨,以及Siri AI上线带来的相关成本。服务业务收入预计增长8%至9%,低于本季约9.8%的增速,也低于分析师预期的10.7%;帕雷克提到,第三方授权业务和汇率将带来环比压力。这组业绩预期以现行关税政策不变、宏观环境不恶化为前提。
特努斯还谈到了AI功能的收费方式:依赖云端模型的Siri AI、智能照片编辑等功能将设置用量限制,需要更多额度的用户,未来可以付费扩容。会上没有公布具体价格和推出时间。
供货受限的不只是折叠iPhone。苹果首席运营官在问答环节表示,预计12月季度Mac和iPad的供应仍会受限,主要卡在存储供应上,同时市场需求也高于公司此前预期。至于iPhone调价对需求的影响,帕雷克表示由于刚调价不久,现在下判断还太早。
帕雷克预计,12月季度营业费用为204亿至208亿美元,同比增长11%至13%。整体费用增速较2026财年有所放缓,但研发、尤其是AI投入仍在增加。(易句)
(本文由AI撰文,网易编辑负责校对)